Selvvalgt pensjonskonto: Slik velger du leverandør
Det kan være penger å spare og flere investeringsmuligheter å velge mellom hvis du velger pensjonsleverandør selv. Her er det viktigste du bør sammenligne før du bestemmer deg.
Når du begynner i en ny jobb i det private arbeidsmarkedet, har arbeidsgiveren din allerede valgt en pensjonsleverandør. Det betyr likevel ikke at pensjonen din må bli der. Med selvvalgt pensjonskonto kan du velge en annen leverandør, uten at du mister rettighetene som følger pensjonsordningen gjennom jobben.
– Det gir deg større frihet til å velge hvordan pensjonspengene dine skal investeres. Det kan også være penger å spare hvis du finner en leverandør med lavere kostnader, sier Jonas Ulriksen, investerings- og pensjonsrådgiver i Gjensidige Pensjon.
Kostnader, fondsutvalg og hva du får som kunde, varierer mellom leverandørene. Derfor kan det lønne seg å sammenligne alternativene før du flytter pensjonskontoen.
Hos Gjensidige får du 27 % rabatt på forvaltningskostnaden for kombinert pensjonsprofil hvis du allerede sparer i IPS eller Fondskonto.
1. Sammenlign kostnadene
Start med å undersøke hva det koster å ha pensjonen hos leverandørene du vurderer.
– Ulike fond og pensjonsprofiler kan ha forskjellige forvaltningskostnader. Sammenlign derfor kostnadene for alternativene som passer risikoen og investeringsprofilen du ønsker, sier Ulriksen.
Forvaltningskostnaden er det årlige gebyret du betaler til pensjonsleverandøren for at de administrerer og følger opp pensjonspengene dine. Kostnaden finner du i fondslisten hos leverandøren og oppgis som en prosent av beløpet du har på pensjonskontoen din.
– I pensjonsavtalen du har gjennom jobben, dekker arbeidsgiveren denne kostnaden. Velger du en annen leverandør, får du likevel dekket det arbeidsgiveren ville betalt i sin egen ordning, forklarer han.
Du betaler derfor mellomlegget selv hvis kostnaden hos leverandøren du velger er dyrere. Er den billigere, kommer forskjellen deg til gode.
For eksempel:
| Kostnad | |
| Kompensasjon fra arbeidsgiver | 0,60 % |
| Kostnad hos selvvalgt leverandør | 0,50 % |
| Forskjell | 0,10 % |
Her er kostnaden hos den selvvalgte leverandøren 0,10 prosentpoeng lavere enn kompensasjonen fra arbeidsgiver. Hvor mye du får igjen for forskjellen, avhenger av hvor mye du har på pensjonskontoen. Jo større beløpet er, desto mer utgjør forskjellen i kroner.
En annen kostnad er administrasjonskostnaden. Dette er et eventuelt gebyr du betaler for å administrere pensjonsavtalen. Men hos Gjensidige er det ingen egen administrasjonskostnad for Pensjonskonto Pluss, som er avtalen du får når du velger Gjensidige som selvvalgt leverandør.
Ulriksen understreker derimot at billigst mulig ikke alltid bør være målet.
– Tenk pris, men ikke for enhver pris. Billigst er ikke nødvendigvis best.
Se fondsutvalget
Gjensidige Pensjon har en annen forvaltningsfilosofi enn de andre leverandørene av innskuddspensjon. Vi har ingen egne fond, men velger de vi mener er de beste for kundene våre.
Investeringsekspertene våre bruker mye tid på å analysere markedet og vurdere hvilke forvaltere som passer inn i markedet vi har identifisert. Vi følger kontinuerlig opp forvalterne vi bruker, og tilpasser porteføljene våre etter det.
2. Vurder investeringsmulighetene
Videre bør du sammenligne hva du faktisk får for kostnadene. Ulriksen anbefaler å se på størrelsen i investeringsutvalget og hvilke muligheter du får til å bestemme hvordan pensjonspengene dine skal investeres.
– Investeringsutvalget gjennom jobben kan være mer begrenset. Med en selvvalgt leverandør kan du få tilgang til flere fond og større frihet til å sette sammen porteføljen selv, sier han.
Se derfor på hvor mange fond du kan velge mellom, og hva slags fond leverandøren tilbyr. Et bredt utvalg gir deg flere muligheter til å spre investeringene og tilpasse sparingen etter egne ønsker. Ulriksen trekker frem geografisk spredning som et eksempel.
– Kanskje ønsker du ikke at en stor del av aksjeinvesteringene dine skal være rettet mot ett marked, men vil spre dem annerledes mellom for eksempel USA, Norge og Asia.
Se også på hvem leverandøren kan velge fond fra. En uavhengig leverandør er ikke bundet til fond fra én bestemt fondsforvalter, men kan velge fond fra flere.
– Det gir større frihet til å velge fond på tvers av forvaltere og sette sammen utvalget basert på hvilke fond som vurderes som de beste alternativene, fremfor å være begrenset til fondene fra én bestemt forvalter, forklarer investeringsrådgiveren.
Vi hjelper deg å velge
Pensjons- og investeringsrådgiverne våre hjelper deg med å finne det som passer best for deg.
3. Se på hva mer du får som kunde
Tenk over hva som er viktig for deg, og sammenlign hva du får hos de ulike leverandørene. For noen kan personlig rådgivning være viktig, mens andre setter mer pris på gode digitale løsninger og muligheten til å følge opp pensjonen selv.
– Det kan være fint å ha noen å sparre med, enten du lurer på hvilke fond du bør velge, eller hva du bør gjøre når markedet svinger. Hvis verdien på pensjonen faller, kan det være ubehagelig. Da kan det være godt å snakke med noen om hva som skjer, og om det er grunn til å gjøre noen endringer, sier Ulriksen.
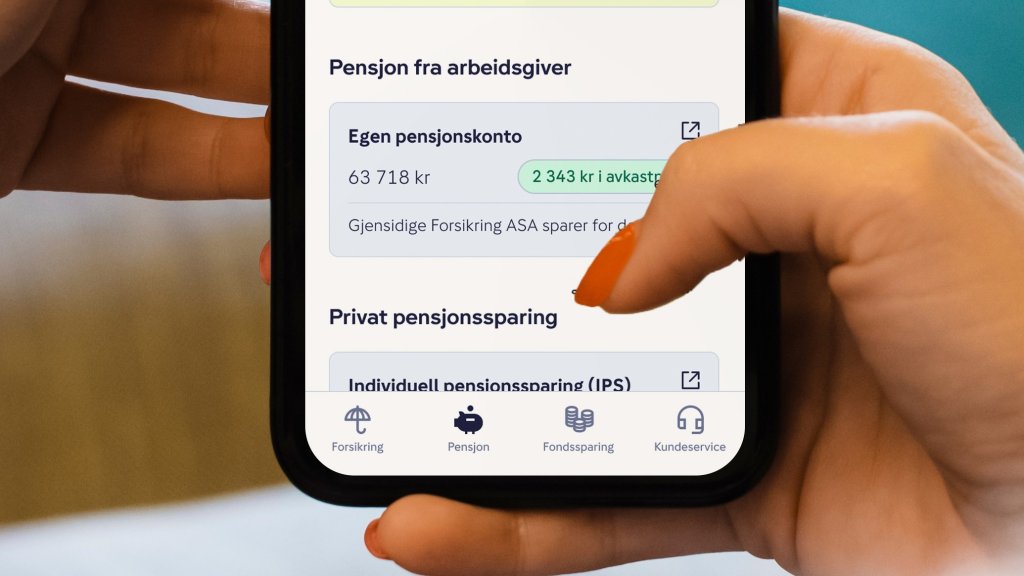
I tillegg til personlig rådgivning, får du som kunde i Gjensidige informasjon og råd på e-post som kan hjelpe deg med å følge opp pensjonssparingen din. Du får også full oversikt i appen.
– De digitale løsningene er verdt å undersøke slik at du enkelt kan følge med på pensjonen din og gjøre egne valg underveis, sier han.
I Gjensidigeappen kan du se hvor mye du har spart, hvordan pengene utvikler seg og hvor mye pensjon du ligger an til å få. Du kan også sammenligne fond og gjøre endringer når det passer deg.
Slik flytter du pensjonskontoen
Det er enkelt å flytte pensjonskontoen. Trykk på knappen under, logg inn med BankID og følg stegene. Når du har sendt inn forespørselen, tar vi oss av flyttingen fra leverandøren du har i dag.